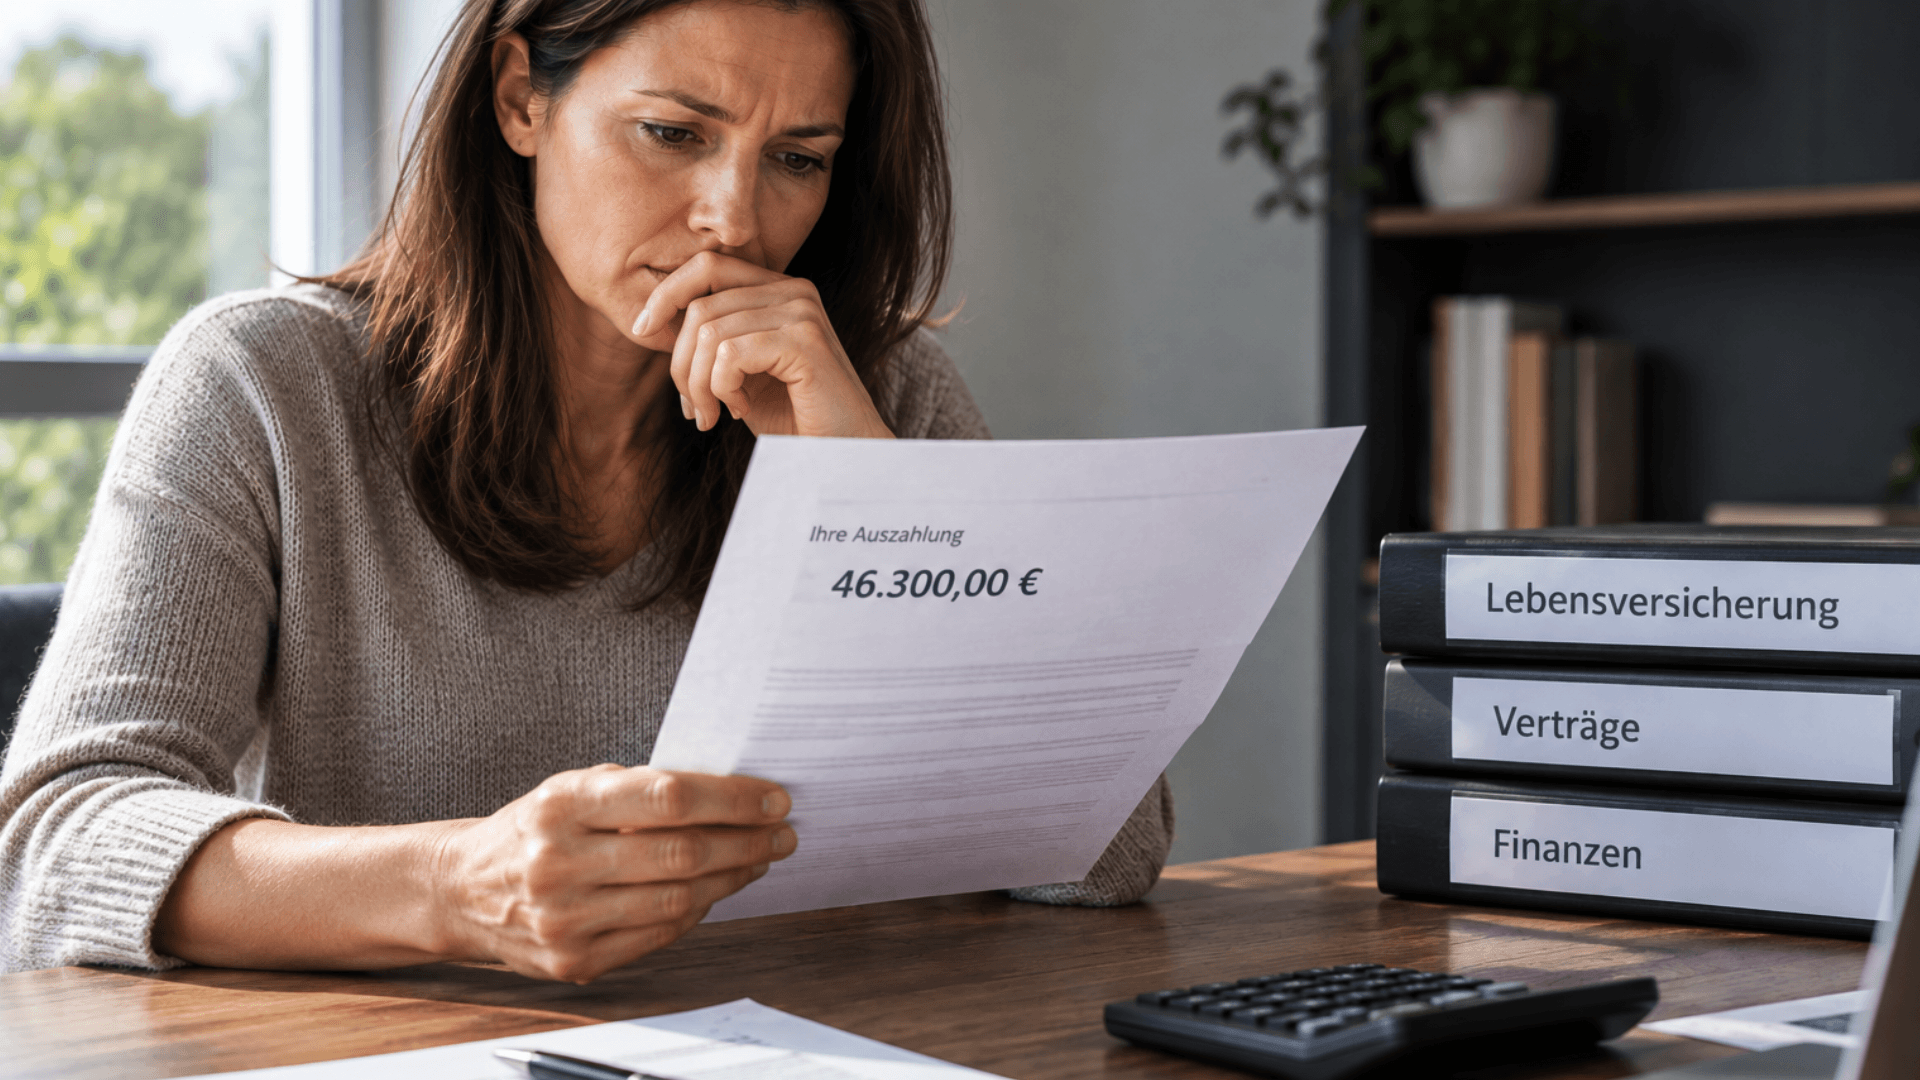
Als Anna den Brief ihrer Versicherung öffnet, schaut sie zuerst auf eine einzige Zahl: 46.300 Euro. So viel soll sie nach mehr als 20 Jahren Laufzeit ausgezahlt bekommen. Anna erinnert sich noch gut daran, wie der Vertrag einmal begonnen hat. Monat für Monat lief der Beitrag vom Konto. Über die Jahre sind so rund 43.500 Euro zusammengekommen. 46.300 Euro zurück, 43.500 Euro eingezahlt, immerhin ein Plus von knapp 2.800 Euro.
Ein gutes Ergebnis der Lebensversicherung?
Die Antwort ist weniger eindeutig, als es auf den ersten Blick scheint.
Denn Anna hat die 43.500 Euro nicht an einem einzigen Tag eingezahlt. Der erste Beitrag war mehr als zwei Jahrzehnte im Vertrag, der letzte nur vergleichsweise kurz. Und während dieser Zeit haben sich auch die Preise verändert.
Genau hier beginnt die Frage, die hinter der Studie „Lebensversicherungen im Realitätscheck“ von SNOW Analytics steht: Was ist aus dem Geld, das über viele Jahre in einen Lebens- oder Rentenversicherungsvertrag geflossen ist, wirtschaftlich tatsächlich geworden?
Für die Untersuchung wurden 1.000 tatsächlich ausgezahlte Verträge aus 52 Versicherungsgesellschaften ausgewertet. Die durchschnittliche Laufzeit lag bei 21,65 Jahren. Im Mittel standen dabei Einzahlungen von 43.543,96 Euro einer Auszahlung von 46.289,67 Euro gegenüber.
Auf den ersten Blick sieht das durchaus positiv aus. Und tatsächlich lag bei 83,55 Prozent der untersuchten Verträge die Auszahlung über den eingezahlten Beiträgen.
Nur: Ein Mehrbetrag ist noch keine Rendite.
2.800 Euro über 20 Jahre
Das wird deutlich, wenn man Annas Vertrag nicht am Ende, sondern über seine gesamte Laufzeit betrachtet.
Denn entscheidend ist nicht nur, wie viel Geld zurückkommt, sondern auch, wie lange welches Geld gebunden war. Deshalb betrachtet die Studie neben Einzahlungen und Auszahlungen auch die zeitbezogene Rendite. Und dann kommt noch etwas hinzu, das bei einem Vertrag über zwei Jahrzehnte leicht aus dem Blick gerät: die Inflation.
Die durchschnittliche jährliche Inflationsrate über die in der Studie untersuchten Vertragszeiträume lag bei 1,8893 Prozent. Das klingt zunächst nach einer kleinen Zahl. Über mehr als 20 Jahre verändert sie die Kaufkraft jedoch spürbar.
Anna hält also am Ende zwar 46.300 Euro in den Händen. Aber diese 46.300 Euro haben nicht dieselbe Kaufkraft wie das Geld, das sie viele Jahre zuvor eingezahlt hat.
Damit verändert sich auch die Frage.
Nicht mehr nur:
„Habe ich mehr herausbekommen, als ich eingezahlt habe?“
Viel interessanter ist:
„Was hat mein eingesetztes Geld über die gesamte Laufzeit tatsächlich erwirtschaftet und was ist davon nach Kosten und Inflation übrig?“
Genau deshalb betrachtet die Studie mehrere Ebenen: die tatsächlichen Zahlungsströme, den absoluten Ertrag, die zeitbezogene Rendite, Kosten sowie die nominale und reale Wertentwicklung.
Und diese Betrachtung führt zu einem durchaus bemerkenswerten Befund: Obwohl bei mehr als vier von fünf Verträgen nominal mehr ausgezahlt als eingezahlt wurde, lag die durchschnittliche jährliche IRR der untersuchten Verträge bei −0,077 Prozent.
Das ist kein Widerspruch. Es sind schlicht zwei verschiedene Perspektiven auf denselben Vertrag.
Die Zahl auf der Abrechnung erzählt also nur einen Teil der Geschichte.
Vielleicht ist das die wichtigste Erkenntnis aus den 1.000 untersuchten Verträgen. Eine Lebensversicherung lässt sich wirtschaftlich nicht sinnvoll allein danach beurteilen, was am Ende auf der Abrechnung steht. Erst der Blick auf Zeit, Zahlungsströme, Kosten und Kaufkraft zeigt, was aus dem eingesetzten Kapital tatsächlich geworden ist.
Anna liest ihren Brief mit diesem Wissen vielleicht noch einmal aus einem ganz anderen Blickwinkel. Die 46.300 Euro sind real, aber sie sind eben nicht die ganze Geschichte.
Die Studie im Überblick
Für die Untersuchung wurden 1.000 Lebens- und Rentenversicherungsverträge aus 52 Versicherungsgesellschaften analysiert. Die durchschnittliche Vertragslaufzeit betrug 21,65 Jahre. Im Mittel wurden 43.543,96 Euro eingezahlt und 46.289,67 Euro ausgezahlt. Die durchschnittliche ausgewiesene Inflation über die jeweiligen Vertragszeiträume lag bei 1,8893 Prozent pro Jahr.
Die vollständige Studie „Lebensversicherungen im Realitätscheck“ können Sie kostenfrei hier ansehen oder herunterladen: