Am Laufzeitende eines Lebensversicherungsvertrags steht eine Zahl. Doch diese Zahl beantwortet nicht zwangsläufig die Frage, wie sich das eingezahlte Kapital über die Jahre tatsächlich entwickelt hat. Eine aktuelle Untersuchung von SNOW Analytics GmbH zeigt, warum für die wirtschaftliche Betrachtung mehr als ein Vergleich von Einzahlungen und Auszahlung notwendig ist. Wenn eine Lebens- oder Rentenversicherung ausgezahlt wird, scheint die Sache zunächst einfach: Man schaut auf die Summe, die ausgezahlt wurde, vergleicht sie mit den insgesamt eingezahlten Beiträgen und kann auf den ersten Blick feststellen, ob mehr oder weniger Geld zurückgeflossen ist.
Das ist durchaus eine sinnvolle erste Betrachtung. Sie beantwortet allerdings nur eine von mehreren möglichen Fragen. Denn bei einem Vertrag, der sich über viele Jahre entwickelt, spielt es nicht nur eine Rolle, wie viel Geld am Ende vorhanden ist. Ebenso wichtig ist, wann die Beiträge eingezahlt wurden, wie lange das Kapital im Vertrag gebunden war und wie sich seine Kaufkraft während dieser Zeit verändert hat.
Genau an diesem Punkt setzt unsere aktuelle empirische Untersuchung an. Für die Studie wurden 1.000 Lebens- und Rentenversicherungsverträge aus 52 Versicherungsgesellschaften ausgewertet. Die durchschnittliche Vertragslaufzeit der untersuchten Verträge lag bei 21,65 Jahren.
Die Untersuchung betrachtet dabei verschiedene Kennzahlen, um die wirtschaftliche Entwicklung der Verträge aus unterschiedlichen Perspektiven abzubilden. Sie soll ausdrücklich keine Aussage über sämtliche Lebens- und Rentenversicherungen in Deutschland treffen, sondern beschreibt die ausgewertete Stichprobe.
Mehr zurück als eingezahlt: Ist das schon eine Rendite?
Nehmen wir ein einfaches Beispiel: Über die Jahre wurden insgesamt 40.000 Euro in einen Vertrag eingezahlt. Am Ende werden 44.000 Euro ausgezahlt.
Die erste Rechnung ist eindeutig. Es wurden 4.000 Euro mehr ausgezahlt, als insgesamt eingezahlt wurden. Dieser Betrag wird in der Studie als absoluter Bruttoertrag bezeichnet. Er ergibt sich schlicht aus der Differenz zwischen Auszahlung und eingezahlten Beiträgen. Auch bei den untersuchten Verträgen zeigt sich zunächst dieses Bild. Im Durchschnitt wurden 43.543,96 Euro eingezahlt und 46.289,67 Euro ausgezahlt. Daraus ergibt sich ein durchschnittlicher Bruttoertrag von 2.745,71 Euro. Bei 83,55 Prozent der untersuchten Verträge lag die Auszahlung über den erfassten Einzahlungen.
Doch der Bruttoertrag beantwortet zunächst nur eine einfache Frage: Wie viel mehr oder weniger Geld ist am Ende vorhanden als insgesamt eingezahlt wurde?
Er sagt noch nichts darüber aus, wie lange dieses Ergebnis gedauert hat und wie viel Kapital dafür jeweils im Vertrag gebunden war. Denn 4.000 Euro Mehrbetrag nach drei Jahren sind wirtschaftlich etwas anderes als 4.000 Euro nach 25 Jahren. Genau deshalb ist es sinnvoll, den absoluten Betrag zusätzlich in Relation zu Zeit und Zahlungsstruktur zu setzen.
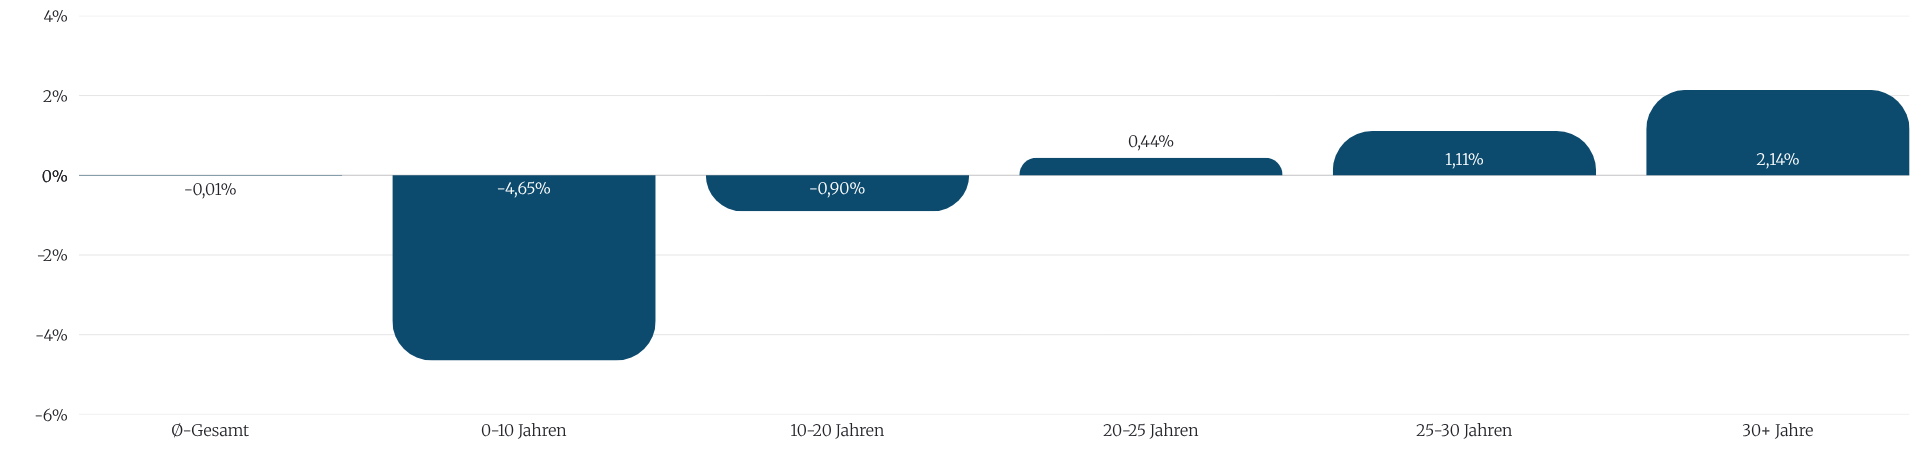
© SNOW Analytics GmbH – Studie: Lebensversicherung im Realitätscheck – Ø-Jährlicher Bruttoertrag
Warum der Zeitpunkt der Einzahlung eine Rolle spielt
Bei einer Lebens- oder Rentenversicherung werden die Beiträge in der Regel nicht vollständig am ersten Tag eingezahlt. Stattdessen fließen sie über viele Jahre in den Vertrag. Das macht einen einfachen Vergleich schwieriger.
Wer beispielsweise 40.000 Euro über 20 Jahre verteilt einzahlt, hatte nicht 20 Jahre lang 40.000 Euro im Vertrag. Ein Teil des Geldes wurde erst später eingezahlt. Für eine sinnvolle Renditeberechnung muss deshalb berücksichtigt werden, wann welches Kapital tatsächlich zur Verfügung stand.
Die Studie verwendet dafür unter anderem die sogenannte IRR – Internal Rate of Return. Vereinfacht gesagt handelt es sich dabei um eine jährliche Renditekennzahl, die neben den Ein- und Auszahlungen auch deren zeitliche Verteilung berücksichtigt. Sie versucht also nicht einfach, den Gewinn durch die Anzahl der Vertragsjahre zu teilen, sondern betrachtet den tatsächlichen Zahlungsstrom eines Vertrags.
Das ist ein wichtiger Unterschied.
Wenn beispielsweise 40.000 Euro eingezahlt und später 44.000 Euro ausgezahlt werden, kann man daraus nicht einfach eine Rendite von zehn Prozent ableiten. Die 4.000 Euro Mehrbetrag müssen vielmehr in Relation dazu gesetzt werden, wann die einzelnen Beiträge eingezahlt wurden und wie lange sie im Vertrag waren.
In der untersuchten Stichprobe beträgt die durchschnittliche jährliche Rendite auf Basis dieser IRR -0,077 Prozent, der Median liegt bei -0,050 Prozent. Das bedeutet nicht, dass jeder einzelne Vertrag eine negative Rendite von 0,077 Prozent erzielt hat. Die Zahl ist ein Durchschnittswert über die untersuchten Verträge. Sie zeigt vielmehr, dass ein positiver absoluter Mehrbetrag und eine positive jährliche Rendite zwei unterschiedliche Aussagen sind.
Genau darin liegt eine der zentralen Erkenntnisse der Untersuchung: Mehr Geld am Ende bedeutet nicht automatisch, dass das eingesetzte Kapital über die gesamte Laufzeit eine entsprechende Rendite erwirtschaftet hat.
Wie hoch die jährliche Inflationsrate im Durchschnitt bei der Untersuchung ist, zeigt diese Grafik:
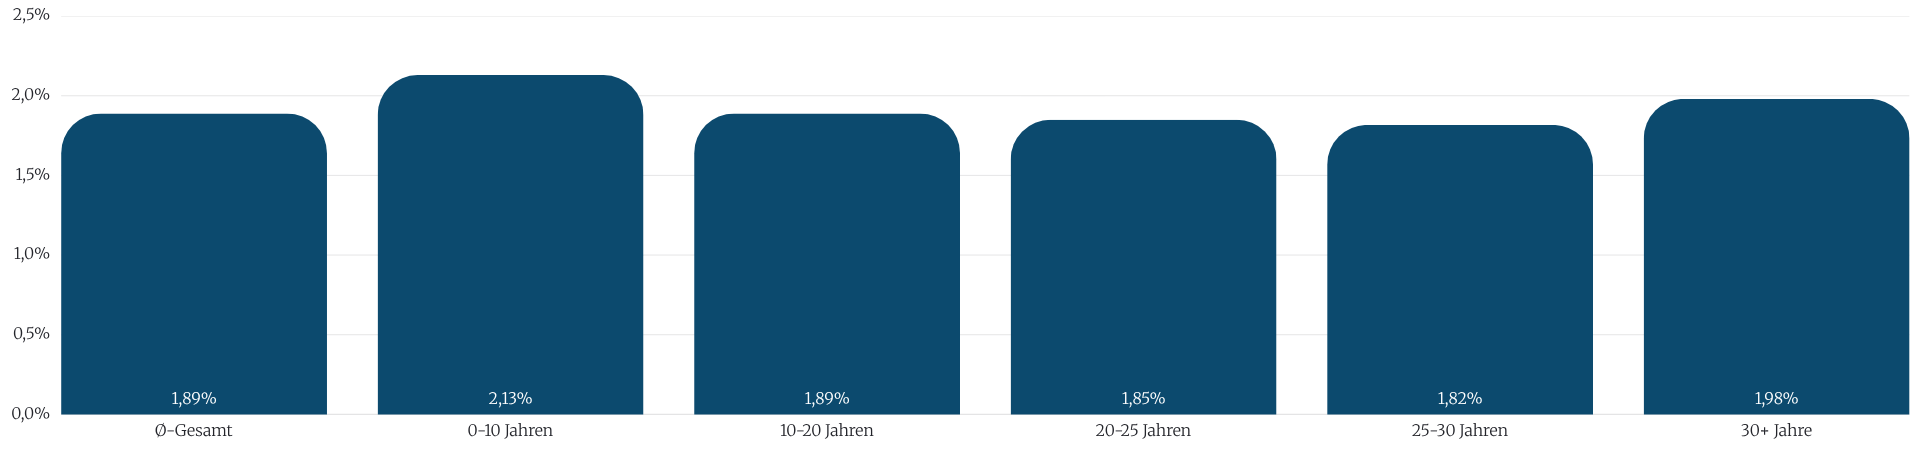
© SNOW Analytics GmbH – Studie: Lebensversicherung im Realitätscheck – Ø-Jährliche Inflationsrate
Was dies dann für die jährliche IRR verdeutlicht diese Grafik:
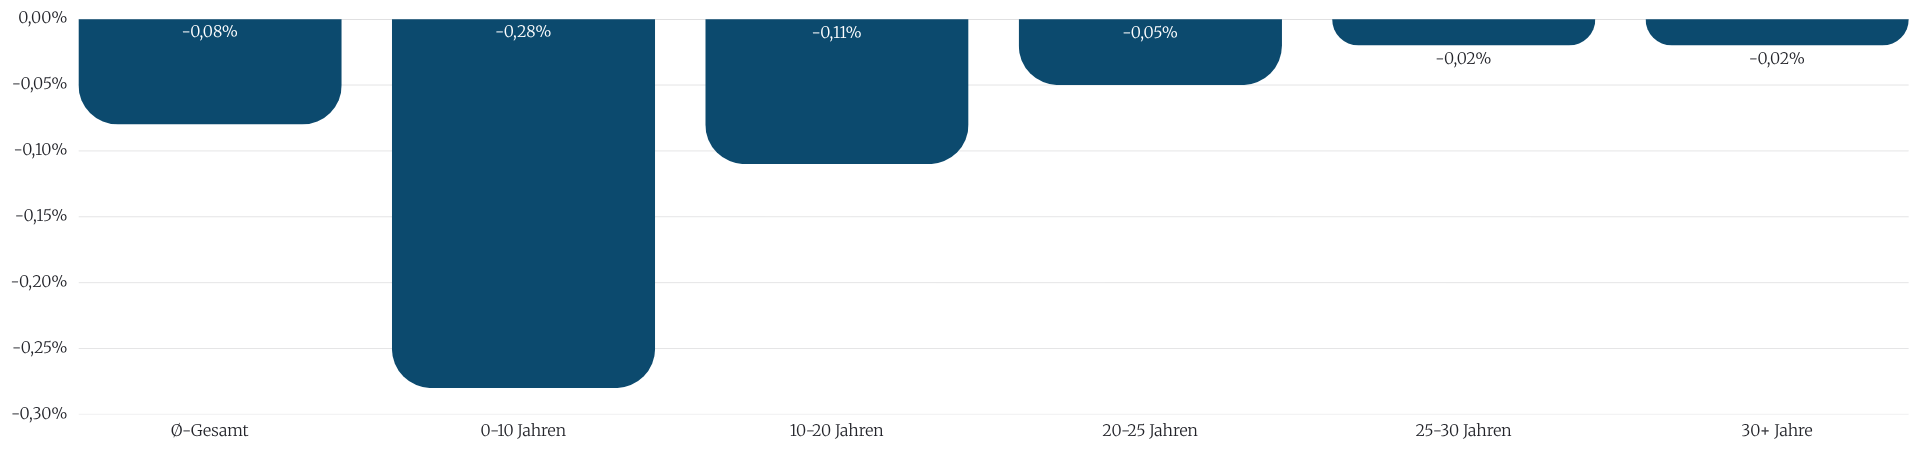
© SNOW Analytics GmbH – Studie: Lebensversicherung im Realitätscheck – Ø-Jährliche Rendite IRR
Ein Vertrag kann nominal wachsen und real trotzdem an Wert verlieren
Hinzu kommt eine weitere Frage, die bei langen Vertragslaufzeiten leicht übersehen wird: die Inflation.
Angenommen, aus 40.000 Euro werden über einen langen Zeitraum 44.000 Euro. Auf dem Konto stehen dann tatsächlich 4.000 Euro mehr als zuvor eingezahlt wurden. Gleichzeitig sind Preise über diesen Zeitraum gestiegen. Ein Euro kann deshalb am Ende weniger Kaufkraft besitzen als zu Beginn des Vertrags. Die Studie unterscheidet aus diesem Grund zwischen einer nominalen und einer realen Betrachtung. Nominal beschreibt zunächst die Entwicklung der Geldbeträge innerhalb der Vertragsrechnung. Real bedeutet, dass zusätzlich die Preisentwicklung berücksichtigt wird.
Das lässt sich vereinfacht so verstehen:
- Nominal: Wie hat sich der Geldbetrag entwickelt?
- Real: Wie hat sich die wirtschaftliche Kaufkraft dieses Geldbetrags entwickelt?
Beide Fragen sind berechtigt, führen aber nicht zwangsläufig zum gleichen Ergebnis.
Eine Auszahlung kann deshalb über den eingezahlten Beiträgen liegen und damit nominal einen Mehrbetrag darstellen, während die reale Entwicklung – also nach Berücksichtigung der Preisentwicklung – deutlich schwächer ausfällt oder sogar negativ ist. Die Studie weist ausdrücklich darauf hin, dass eine nominal positive Entwicklung gleichzeitig mit einer real negativen Entwicklung einhergehen kann.
Für langfristige Verträge ist das besonders relevant. Je länger der Zeitraum, desto größer kann der Einfluss der Preisentwicklung auf die Kaufkraft sein. Dies verdeutlicht die folgende Grafik, links wird die Ø-Nominale Rendite ausgewertet und rechts die Ø-CAGR am Laufzeitende:
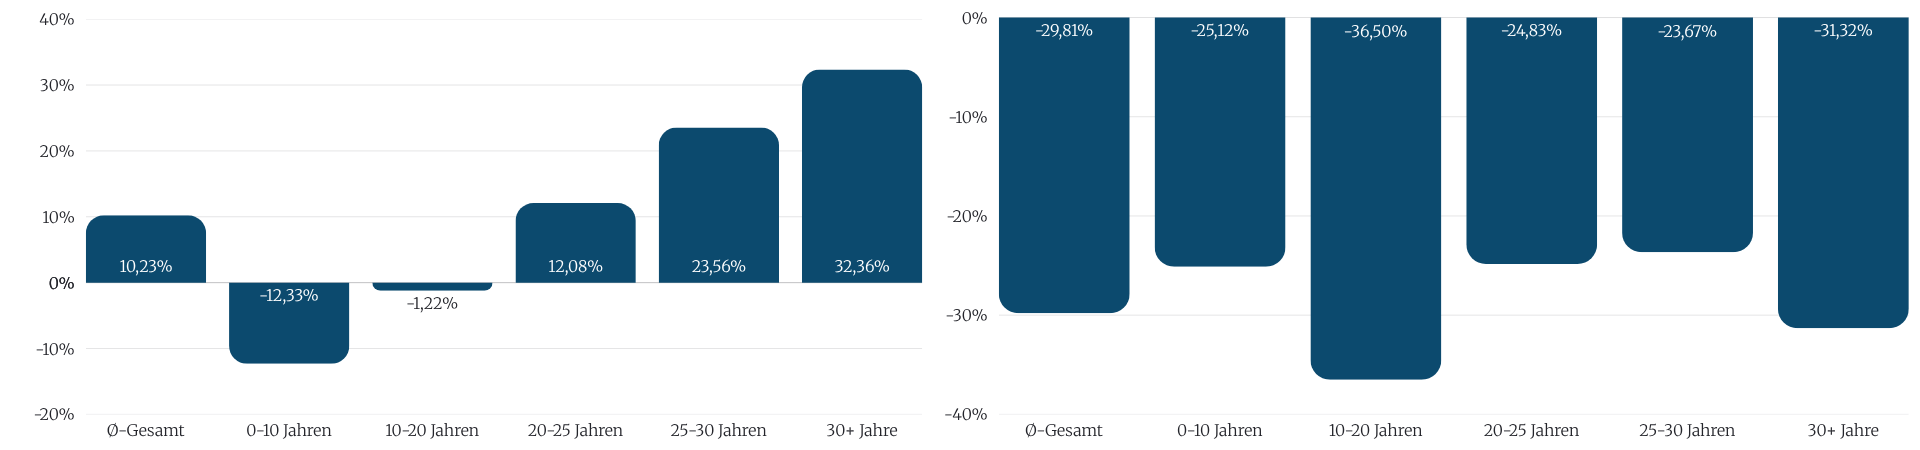
© SNOW Analytics GmbH – Studie: Lebensversicherung im Realitätscheck – Ø-Nominale Rendite und Ø-CAGR am Laufzeitende
Deshalb braucht ein Vertrag mehr als eine Kennzahl
Die unterschiedlichen Betrachtungsweisen führen zu einer wichtigen Schlussfolgerung: Es gibt nicht die eine Zahl, die den gesamten wirtschaftlichen Verlauf eines Lebensversicherungsvertrags beschreibt.
Der absolute Bruttoertrag beantwortet die Frage, wie viel mehr oder weniger ausgezahlt wurde als eingezahlt. Eine prozentuale Betrachtung setzt diesen Betrag in Relation zu den Einzahlungen. Die IRR berücksichtigt zusätzlich, wann die jeweiligen Zahlungen stattgefunden haben und ermöglicht dadurch eine zeitbezogene Renditebetrachtung. Und die reale Betrachtung berücksichtigt schließlich die Veränderung der Kaufkraft.
Die Studie folgt genau dieser Reihenfolge. Zunächst werden Einzahlungen und Auszahlung betrachtet. Anschließend wird das Ergebnis ins Verhältnis zum eingesetzten Kapital und zur Vertragsdauer gesetzt. Danach wird die Preisentwicklung berücksichtigt. Das verhindert, dass eine einzelne Kennzahl zu früh als abschließendes Urteil über einen Vertrag verstanden wird.
Auch Durchschnittswerte müssen dabei mit Vorsicht betrachtet werden. Die untersuchten Verträge unterscheiden sich teilweise erheblich voneinander. Beim Bruttoertrag reicht die Spannweite von -164.889,31 Euro bis 143.419,37 Euro. Der Median liegt bei 1.466,82 Euro. Der Durchschnitt ist deshalb eine statistische Kennzahl und beschreibt nicht automatisch einen tatsächlich existierenden „Durchschnittsvertrag“.
Die Auszahlung ist ein Anfangspunkt, kein abschließendes Urteil
Eine solche Betrachtung sollte nicht mit einer pauschalen Bewertung von Lebensversicherungen verwechselt werden.
Ein Versicherungsvertrag kann neben der Kapitalbildung weitere Funktionen erfüllen. Welche Leistungen vereinbart wurden, welche Risiken abgesichert sind, welche Kosten entstehen und unter welchen Bedingungen der Vertrag geführt wurde, kann von Vertrag zu Vertrag unterschiedlich sein.
Auch die Studie selbst zieht deshalb keine allgemeine Schlussfolgerung über die gesamte Versicherungswirtschaft. Sie betrachtet die wirtschaftliche Entwicklung der ausgewerteten Verträge und weist darauf hin, dass die Ergebnisse nicht ohne Weiteres auf sämtliche Lebens- und Rentenversicherungsverträge in Deutschland übertragen werden können.
Gerade diese Unterscheidung ist wichtig.
Die Frage ist nicht, ob Lebensversicherungen grundsätzlich eine gute oder schlechte Form der Geldanlage sind. Ebenso wenig lässt sich aus einem einzelnen Ergebnis automatisch auf die Qualität eines konkreten Versicherers oder Tarifs schließen.
Interessant ist zunächst eine andere Frage:
Welches wirtschaftliche Ergebnis hat ein konkreter Vertrag tatsächlich hervorgebracht – und wie lässt sich dieses Ergebnis sinnvoll beschreiben?
Die Auszahlung ist dafür ein wichtiger Ausgangspunkt. Sie zeigt, welcher Betrag am Ende tatsächlich zur Verfügung stand. Erst zusammen mit den Einzahlungen, der Dauer des Vertrags, dem zeitlichen Verlauf der Zahlungen und der Entwicklung der Kaufkraft entsteht daraus ein umfassenderes Bild.
Genau deshalb sollte die Auszahlung nicht als abschließende Bewertung eines langfristigen Versicherungsvertrags verstanden werden. Sie ist vielmehr der Ausgangspunkt für eine genauere wirtschaftliche Betrachtung.
Die vollständige Studie „Lebensversicherungen im Realitätscheck“ betrachtet die vorgestellten Fragen ausführlich und legt dar, wie sich Einzahlungen, Auszahlungen, Rendite und Kaufkraft bei den untersuchten Verträgen entwickelt haben.